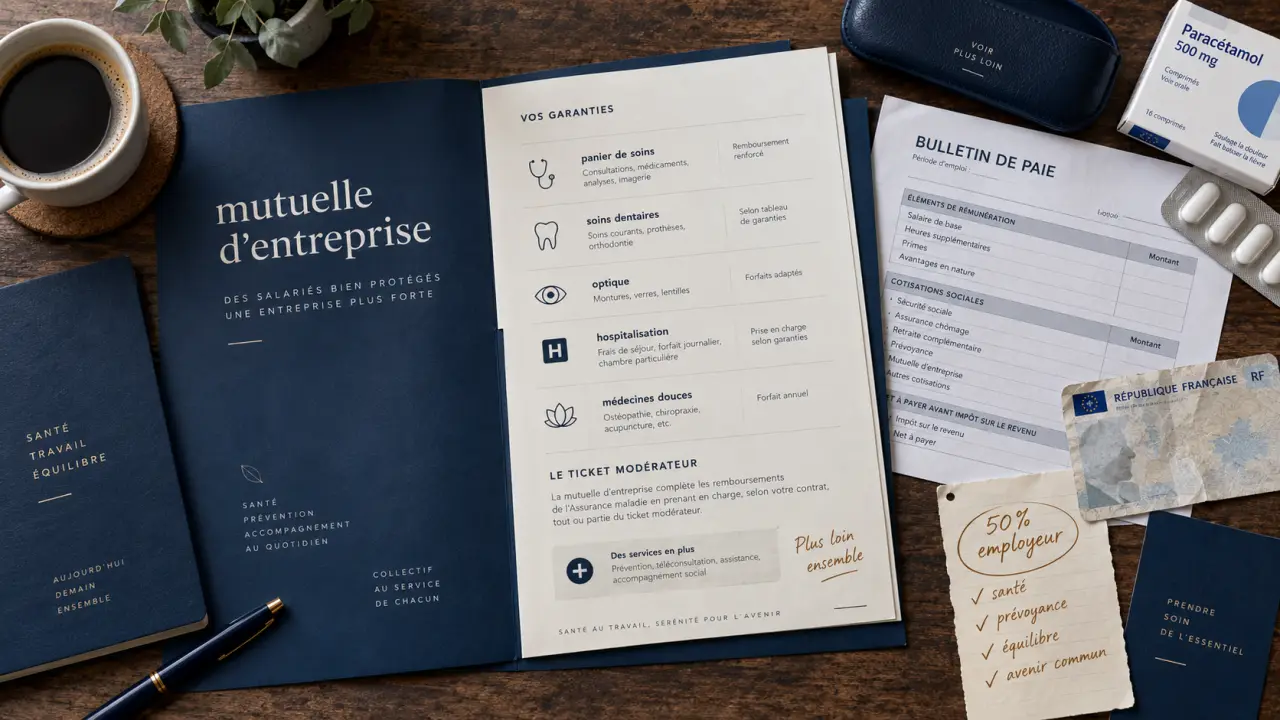
Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une complémentaire santé collective à leurs salariés et financer au moins la moitié de la cotisation. Cette obligation ne signifie toutefois pas que chaque salarié doit adhérer dans tous les cas. Les règles varient selon le contrat, les garanties prévues, les motifs de dispense et la situation du salarié.
Le principe : une complémentaire collective pour les salariés du privé
La complémentaire santé d’entreprise complète les remboursements de la Sécurité sociale. L’employeur souscrit un contrat pour un groupe de salariés, au lieu de laisser chacun choisir et financer seul une couverture individuelle. Le dispositif concerne les employeurs du secteur privé, quelle que soit la taille de l’entreprise, sous réserve des règles plus favorables prévues par une convention collective ou un accord de branche.
Testez vos connaissances sur la mutuelle d’entreprise
Le caractère collectif et obligatoire du régime est essentiel. En principe, l’employeur doit proposer la couverture à tous les salariés appartenant à une même catégorie objective, par exemple les cadres, les non-cadres ou l’ensemble du personnel. Il ne peut pas réserver la mutuelle à quelques personnes selon des critères arbitraires. Les ayants droit, comme le conjoint et les enfants, peuvent être couverts si le contrat le prévoit. Leur affiliation n’est toutefois pas automatiquement obligatoire.
Une mutuelle collective n’est pas une mutuelle individuelle
Avec une complémentaire individuelle, l’assuré choisit seul son niveau de garanties et paie l’intégralité de la cotisation. Avec une mutuelle d’entreprise, les conditions sont négociées ou définies à l’échelle de l’entreprise, et l’employeur prend en charge une partie du coût. Le salarié dispose ainsi d’un socle de protection sans avoir à rechercher seul un contrat santé. Il peut aussi souscrire une surcomplémentaire à titre personnel si les garanties proposées ne répondent pas à ses besoins.
La protection santé repose alors sur plusieurs niveaux : les remboursements de l’Assurance maladie, le contrat collectif de l’entreprise, puis éventuellement des garanties renforcées ou une couverture pour les proches. Cette distinction permet de comparer les offres sur leur contenu, et pas seulement sur le montant de la cotisation. Les postes comme l’optique, le dentaire ou l’hospitalisation peuvent en effet laisser un reste à charge très différent d’un contrat à l’autre.
Ce que l’employeur doit financer et garantir
L’employeur doit prendre en charge au moins 50 % de la cotisation correspondant à la couverture obligatoire du salarié. Il peut financer une part plus élevée. Il peut aussi participer à la couverture des ayants droit si le régime le prévoit. La part restante est généralement prélevée directement sur le bulletin de paie du salarié.
Le panier de soins minimal à respecter
La mutuelle d’entreprise doit proposer un niveau minimal de prestations. Ce panier de soins comprend notamment la prise en charge intégrale du ticket modérateur sur les actes remboursables par l’Assurance maladie, avec certaines exceptions. Il inclut également le forfait journalier hospitalier sans limitation de durée.
Le régime doit aussi prévoir des garanties minimales en matière de soins dentaires et d’optique. Pour certaines prothèses, la garantie dentaire atteint 125 % du tarif conventionnel. En optique, les planchers réglementaires applicables doivent être respectés. Le détail de la couverture figure dans la notice d’information remise au salarié.
| Poste de soins | Socle attendu |
|---|---|
| Soins courants | Prise en charge du ticket modérateur sur les actes remboursables, dans les limites prévues. |
| Hospitalisation | Forfait journalier hospitalier couvert sans limite de durée. |
| Dentaire | Garantie minimale incluant certaines prothèses dentaires. |
| Optique | Forfait minimal pour les équipements concernés, selon la réglementation. |
Pourquoi le contrat responsable compte
La plupart des régimes collectifs sont conçus comme des contrats responsables et solidaires. Ce cadre encadre certains remboursements et encourage le respect du parcours de soins. Il conditionne aussi le traitement social favorable des contributions patronales, sous réserve du respect de l’ensemble des règles applicables.
Le nom commercial du contrat ne suffit donc pas pour évaluer sa qualité. Une couverture généreuse sur un poste peu utilisé peut laisser un reste à charge important sur les soins les plus fréquents. Il faut examiner les niveaux de remboursement, les plafonds et les éventuelles limites prévues pour chaque garantie.
Quand un salarié peut refuser la mutuelle d’entreprise
L’adhésion est obligatoire par défaut, mais plusieurs cas de dispense sont prévus. La dispense ne s’applique pas automatiquement. Le salarié doit généralement en faire la demande et fournir le justificatif nécessaire. Le motif doit également être prévu par le texte qui instaure le régime ou correspondre à un cas autorisé par la réglementation.
- Le salarié dispose déjà d’une complémentaire santé obligatoire, notamment comme ayant droit du contrat collectif de son conjoint.
- Il bénéficie de la complémentaire santé solidaire.
- Il est en CDD, en contrat de mission ou à temps partiel, dans les conditions prévues par le dispositif applicable.
- Il était présent dans l’entreprise lors de la mise en place d’un régime par décision unilatérale de l’employeur et une cotisation salariale est demandée.
- Il travaille pour plusieurs employeurs et relève déjà d’une couverture collective obligatoire auprès de l’un d’eux.
Pour les salariés en contrat court ou travaillant un faible nombre d’heures, l’employeur peut, dans certaines situations, verser un versement santé à la place de l’adhésion au régime collectif. Cette solution n’est pas systématique. Elle dépend notamment du type de contrat, de la durée de travail, des dispositions applicables et de la couverture individuelle du salarié.
Un refus verbal ne protège ni l’employeur ni le salarié. La demande doit être formalisée, datée et conservée avec son justificatif. Lorsque la dispense repose sur une autre couverture, le salarié peut devoir fournir chaque année une preuve d’adhésion. Sans document valide, l’employeur peut être amené à appliquer l’adhésion au régime collectif.
Mettre en place le régime sans fragiliser l’entreprise
Avant de choisir un contrat, l’employeur doit consulter sa convention collective et son accord de branche. Ces textes peuvent imposer un organisme recommandé, un niveau de garanties supérieur au panier minimal, une répartition plus favorable du financement ou des règles particulières pour les ayants droit.
Les voies possibles de mise en place
La complémentaire santé peut être instaurée par accord de branche, accord d’entreprise, référendum ou décision unilatérale de l’employeur. Dans les petites structures, la décision unilatérale est fréquente lorsqu’aucune négociation collective n’a abouti. Elle doit toutefois être rédigée par écrit et préciser les salariés couverts, les garanties, le montant ou la méthode de calcul des cotisations, la participation patronale et les cas de dispense.
- Identifier les obligations de branche et les catégories de personnel concernées.
- Définir le niveau de garanties et la répartition entre l’employeur et les salariés.
- Choisir la modalité juridique de mise en place.
- Informer les salariés et recueillir les éventuelles demandes de dispense.
- Archiver les documents : acte fondateur, notices, bulletins d’adhésion et justificatifs.
Cette organisation administrative compte autant que le choix de l’assureur. En cas de contrôle, l’entreprise doit pouvoir démontrer que le régime est collectif, obligatoire et correctement financé. Ces éléments permettent de sécuriser les exonérations sociales applicables, dans les limites prévues par les règles en vigueur.
Suspension du contrat, départ : ce qui arrive à la couverture
La suspension du contrat de travail ne met pas systématiquement fin à la mutuelle. Lorsque le salarié est indemnisé ou que l’employeur maintient tout ou partie de sa rémunération, les garanties sont généralement maintenues dans les conditions prévues par le régime. Pour un congé non rémunéré, la situation dépend de l’acte fondateur et du contrat d’assurance. Il faut vérifier si un maintien facultatif est possible et quel en serait le coût.
La portabilité après une rupture du contrat
Après une rupture du contrat de travail, le salarié peut conserver gratuitement les garanties collectives s’il ouvre droit à l’assurance chômage, sauf en cas de faute lourde. Cette portabilité des droits dure aussi longtemps que le dernier contrat, dans la limite de 12 mois. Elle concerne également les ayants droit déjà affiliés au moment de la rupture.
À la fin de la portabilité, ou lorsqu’elle ne s’applique pas, l’ancien salarié peut parfois demander le maintien individuel de la couverture. Les modalités, les délais et les tarifs doivent être vérifiés rapidement auprès de l’organisme assureur. Pour éviter une interruption de protection, l’employeur et le salarié ont intérêt à consulter la notice d’information dès le départ, sans attendre un problème de remboursement ou de prise en charge.
À 33 ans, je suis un pur produit de la culture « corporate » qui a décidé d’en briser les codes pour vous en livrer une lecture plus authentique. Diplômé d’une grande école de commerce, j’ai forgé mes premières armes pendant cinq ans au sein d’un cabinet de conseil du « Big Four », où j’ai appris la rigueur stratégique tout en observant de très près les dérives du jargon bureaucratique.