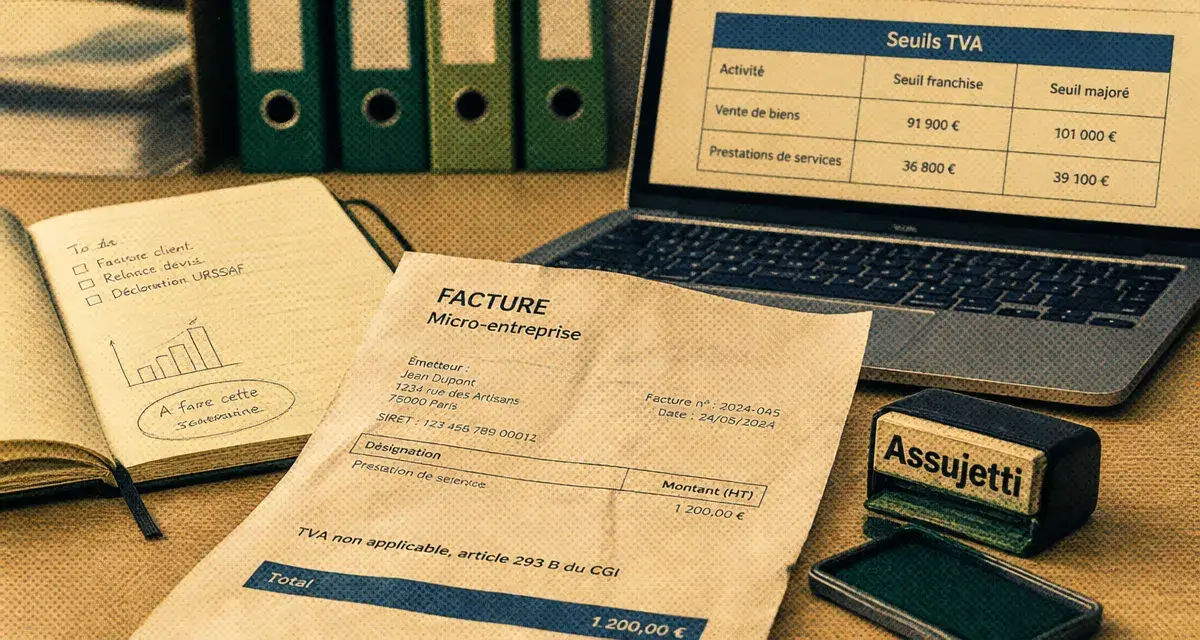
Une micro-entreprise ne facture pas la TVA par défaut : c’est le principe de la franchise en base, prévu par l’article 293 B du CGI. Mais ce confort administratif a une durée de vie limitée, fixée par des seuils de chiffre d’affaires précis. Comprendre où se situent ces seuils, ce qu’ils déclenchent concrètement et comment réagir le jour où vous les franchissez évite les mauvaises surprises, et permet parfois de tirer parti de la TVA plutôt que de la subir.
Ce que change vraiment la franchise en base de TVA
Tant qu’elle reste sous les seuils de franchise, une micro-entreprise n’a rien à facturer au titre de la TVA. Sur chaque facture doit alors figurer la mention « TVA non applicable, article 293 B du CGI ». Cette absence de TVA facturée a une contrepartie souvent mal comprise : l’entrepreneur ne peut pas non plus récupérer la TVA payée sur ses propres achats professionnels. Un ordinateur, du matériel, des marchandises achetées avec TVA restent grevés de cette taxe sans possibilité de déduction, contrairement à une entreprise assujettie.
Calculateur de seuil de TVA
Déterminez votre statut de franchise en base de TVA.
Ce mécanisme explique pourquoi la franchise en base est avantageuse pour une activité de services à faible investissement, mais peut devenir pénalisante pour une activité qui nécessite d’acheter beaucoup de stock ou de matériel taxé à 20 %.
Quels sont les seuils qui déclenchent la TVA ?
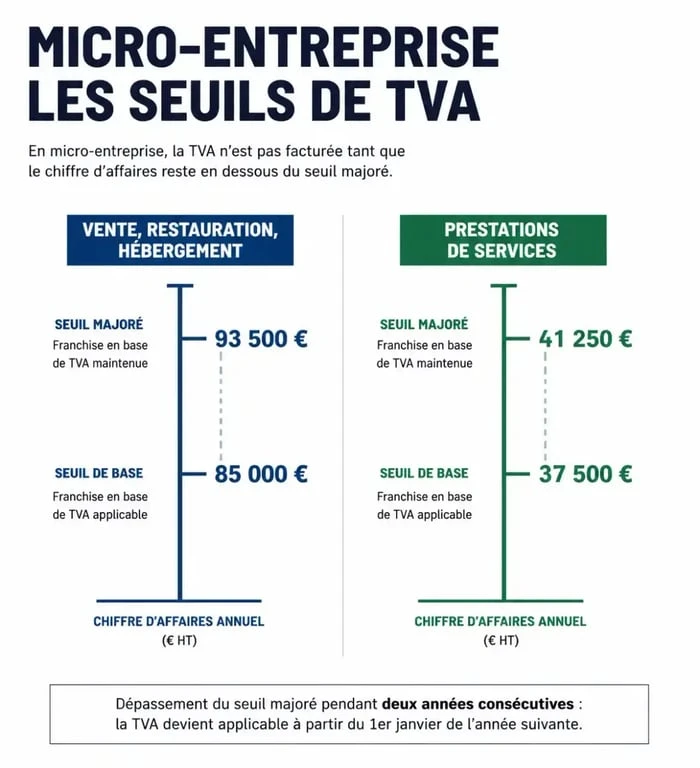
Les seuils diffèrent selon la nature de l’activité, avec dans chaque cas un seuil de base et un seuil majoré qui offre une tolérance d’un an.
Vente de marchandises, restauration et hébergement
Pour les activités de vente de biens, de restauration ou d’hébergement, le seuil de base s’établit à 85 000 € de chiffre d’affaires annuel et le seuil majoré à 93 500 €. En dessous de 85 000 €, la franchise s’applique sans condition. Entre 85 000 € et 93 500 €, elle continue de s’appliquer l’année du dépassement si le seuil majoré n’est pas atteint, mais elle cesse dès le 1er janvier suivant si le chiffre d’affaires de l’année précédente dépasse 85 000 €.
Prestations de services et activités libérales
Pour les prestations de services, y compris les professions libérales relevant des BNC, le seuil de base est de 37 500 € et le seuil majoré de 41 250 €. La logique est identique : franchir le seuil de base ouvre une année de tolérance, franchir le seuil majoré fait basculer immédiatement dans la TVA, dès le premier jour du mois de dépassement.
Comment ces seuils sont-ils appréciés dans le temps
L’administration ne regarde pas uniquement le chiffre d’affaires de l’année en cours. Elle compare le chiffre d’affaires de l’année précédente (N-1) et, pour certains cas, celui de l’année d’avant (N-2), afin de vérifier si la franchise reste applicable ou si elle doit cesser au 1er janvier. Cette mécanique glissante explique pourquoi deux micro-entrepreneurs avec le même chiffre d’affaires en cours d’année peuvent avoir un statut TVA différent selon leur historique.
Trois façons de devenir redevable de la TVA
Sortir de la franchise en base ne résulte pas toujours d’un dépassement subi. Il existe trois scénarios bien distincts.
Le dépassement du seuil de base ou du seuil majoré
C’est le cas le plus fréquent : le chiffre d’affaires annuel franchit 85 000 € ou 37 500 € selon l’activité. Si seul le seuil de base est dépassé, la TVA ne s’applique qu’à compter du 1er janvier de l’année suivante. Si le seuil majoré est franchi en cours d’année, la TVA devient exigible immédiatement, dès le premier jour du mois du dépassement.
L’option volontaire pour la TVA
Un micro-entrepreneur peut choisir de renoncer à la franchise avant même d’avoir atteint les seuils, en optant pour le régime réel simplifié ou le régime réel normal. Cette option a un sens économique précis : elle permet de récupérer la TVA sur les achats, ce qui devient intéressant dès que les charges taxées à 20 % pèsent lourd dans l’activité. Prenons l’exemple d’un opticien installé en micro-entreprise, qui achète en gros des montures et des lentilles auprès de fournisseurs facturant la TVA à taux plein : sans option, cette TVA reste une charge sèche, absorbée dans le prix de revient. Avec l’option, elle devient récupérable, ce qui peut changer significativement la marge dégagée sur chaque vente. C’est un calcul à faire dès que les achats professionnels représentent une part importante du chiffre d’affaires, bien avant d’approcher les seuils de franchise.
Le passage volontaire au régime réel
Il est également possible de renoncer conjointement au régime micro-fiscal et à la franchise de TVA, pour basculer vers un régime réel d’imposition. Cette démarche est plus rare en pratique, car elle modifie aussi le mode de calcul de l’impôt sur le revenu, et pas seulement le traitement de la TVA.
Facturer, déclarer et obtenir son numéro de TVA
Une fois redevable, plusieurs démarches concrètes s’imposent. Les factures doivent désormais mentionner la TVA collectée, avec le taux applicable : 20 % pour le taux normal, 10 % pour le taux intermédiaire, 5,5 % pour le taux réduit selon la nature du bien ou du service vendu. La mention « TVA non applicable, article 293 B du CGI » disparaît définitivement des documents commerciaux.
Le micro-entrepreneur doit ensuite déclarer et verser la TVA collectée, selon une périodicité mensuelle ou trimestrielle en régime réel normal, ou selon un rythme annuel avec acomptes en régime réel simplifié. Ces déclarations et paiements s’effectuent via l’espace professionnel du site impots.gouv.fr, auprès du service des impôts des entreprises (SIE) dont dépend l’entrepreneur.
Un numéro de TVA intracommunautaire devient également nécessaire, que ce soit parce que le chiffre d’affaires impose la TVA ou parce que l’activité implique des opérations avec d’autres pays de l’Union européenne. La demande se fait via la messagerie sécurisée de l’espace professionnel impots.gouv.fr, en sélectionnant le motif dédié à la demande de numéro de TVA intracommunautaire. Le SIE traite la demande et attribue le numéro, qui doit ensuite figurer sur les factures concernées.
À noter également : la facturation électronique deviendra progressivement obligatoire, avec une obligation de réception généralisée à partir de septembre 2026, et une obligation d’émission qui s’étendra aux plus petites structures, dont les micro-entreprises, à partir de septembre 2027. Anticiper cette transition en choisissant un outil de facturation compatible évite d’avoir à tout reconfigurer dans l’urgence.
Vendre ou acheter dans l’Union européenne : des règles à part
Les opérations intracommunautaires suivent une logique différente de celle du marché national, même pour une micro-entreprise restée sous la franchise en base française.
Pour les ventes à distance de biens vers des particuliers d’autres pays de l’UE, un seuil européen unique de 10 000 € par an s’applique, tous pays de l’UE confondus. En dessous, la TVA française continue de s’appliquer normalement. Au-delà, l’entreprise doit facturer la TVA du pays de destination, ce qui suppose de s’inscrire soit dans chaque État concerné, soit, plus simplement, via le guichet unique de TVA UE (le régime dit OSS), qui centralise la déclaration et le paiement de la TVA due dans plusieurs pays européens en une seule démarche.
Pour les achats de services ou de biens auprès de fournisseurs établis dans un autre État membre, le mécanisme de l’auto-liquidation s’applique dans de nombreux cas : c’est le micro-entrepreneur français, même sous franchise, qui doit déclarer et reverser lui-même la TVA due en France sur cette opération, plutôt que de la payer à son fournisseur étranger. Cette règle surprend souvent les entrepreneurs qui pensent que la franchise en base les dispense de toute gestion de TVA : elle les dispense de facturer leurs propres ventes, pas de gérer la TVA sur leurs achats intracommunautaires.
Dans tous ces cas, mieux vaut vérifier au cas par cas la nature exacte de l’opération avant de facturer ou de déclarer, car les règles varient selon qu’il s’agit d’une vente de biens, d’une prestation de service, ou d’une opération entre professionnels ou avec des particuliers.
À 33 ans, je suis un pur produit de la culture « corporate » qui a décidé d’en briser les codes pour vous en livrer une lecture plus authentique. Diplômé d’une grande école de commerce, j’ai forgé mes premières armes pendant cinq ans au sein d’un cabinet de conseil du « Big Four », où j’ai appris la rigueur stratégique tout en observant de très près les dérives du jargon bureaucratique.