La contribution à la formation professionnelle (CFP) est une obligation légale pour les employeurs français. Elle finance le développement des compétences des salariés, l’alternance et le conseil en évolution professionnelle. Sa gestion, centralisée par l’Urssaf, impose une rigueur constante dans le calcul de la masse salariale et le respect des seuils d’effectifs.
Enjeux et rôle de la CFP
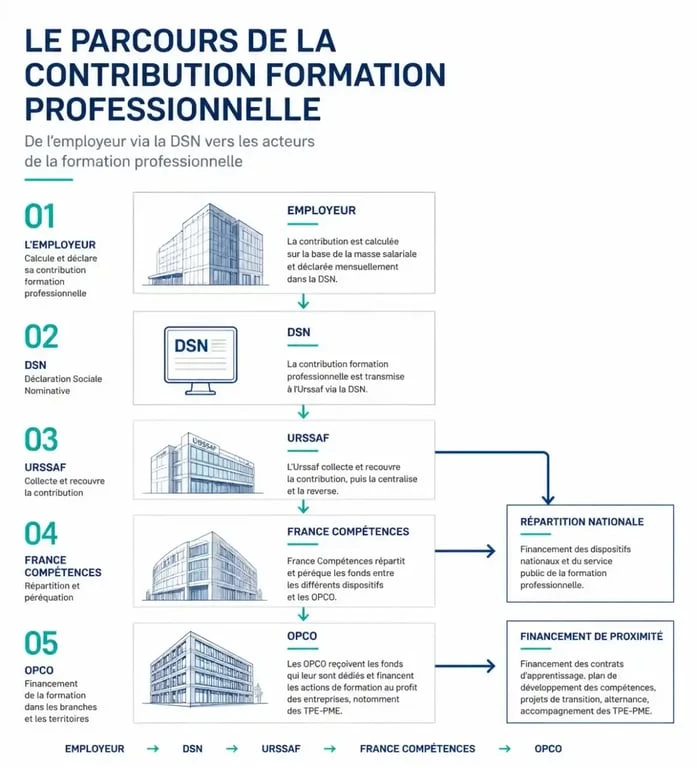
La contribution à la formation professionnelle finance le système de la formation continue en France. Les fonds collectés sont reversés à France Compétences, qui assure la répartition vers les opérateurs de compétences (OPCO) et le financement du compte personnel de formation (CPF). Ce système repose sur une logique de mutualisation : chaque entreprise contribue selon sa taille et sa masse salariale pour garantir à ses collaborateurs un accès régulier à la montée en compétences.
Calcul de la contribution formation
Qui est assujetti à la contribution ?
La quasi-totalité des employeurs du secteur privé est soumise à cette obligation. Cela inclut les entreprises individuelles, les sociétés commerciales, les associations employant du personnel, ainsi que certaines entreprises publiques. Sont exclus de cette contribution les employeurs dont l'activité est exonérée par des textes spécifiques ou ceux ne disposant pas de salariés au sens de la législation sociale.
Pour les indépendants et travailleurs non-salariés, une contribution spécifique est due, collectée via les organismes de sécurité sociale ou les fonds d'assurance formation (FAF) comme l'AGEFICE ou le FIFPL.
Calcul du taux et gestion des seuils d'effectifs
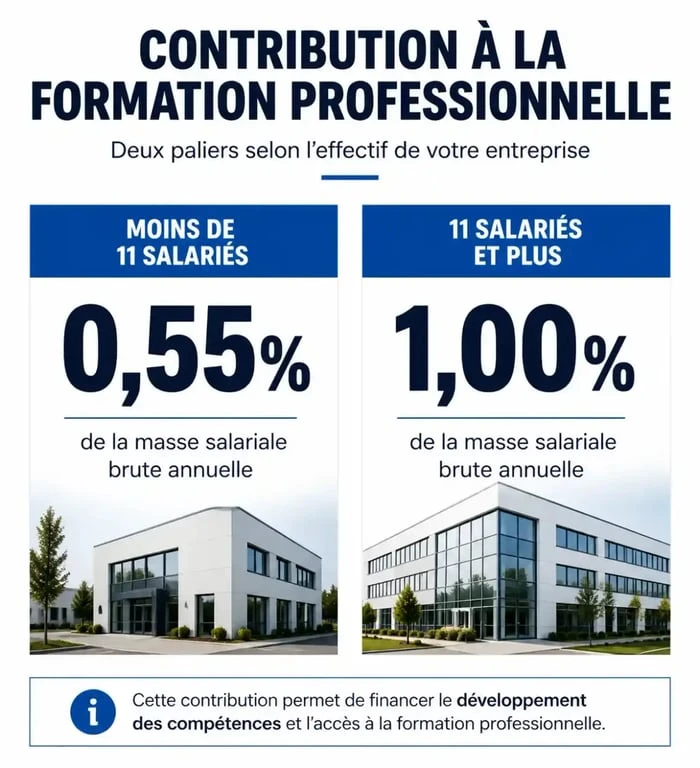
Le taux de la contribution varie selon l'effectif moyen annuel (EMA) de l'entreprise. Ce calcul détermine le montant de votre cotisation.
Pour les entreprises de moins de 11 salariés, le taux est de 0,55 % de la masse salariale. Pour celles de 11 salariés et plus, ce taux s'élève à 1,00 % de la masse salariale.
Depuis le 1er janvier 2020, une règle de neutralisation du franchissement de seuil s'applique. Si votre entreprise dépasse le seuil de 11 salariés, l'augmentation du taux n'est pas immédiate. Le taux précédent reste applicable pendant une période de 5 ans, à condition que l'effectif moyen n'ait pas été atteint pendant 5 années consécutives. Cette mesure sécurise la gestion financière des entreprises en phase de croissance.
La déclaration en DSN : codes CTP et conformité
La déclaration de la contribution s'effectue exclusivement via la Déclaration Sociale Nominative (DSN). L'Urssaf utilise des Codes Types de Personnel (CTP) spécifiques pour identifier et collecter ces fonds. Il est impératif de renseigner les bons codes pour éviter tout rejet ou erreur de calcul. Le CTP 959 est utilisé pour le taux de droit commun, tandis que les CTP 971 et 987 permettent les ajustements ou contributions spécifiques.
Le rattachement correct de votre entreprise à un identifiant de convention collective (IDCC) est indispensable. Ce code permet aux organismes collecteurs de diriger les fonds vers l'OPCO compétent, garantissant ainsi que votre entreprise puisse bénéficier des services de prise en charge financière des formations de vos collaborateurs.
Cas particuliers : CDD, BTP et contributions conventionnelles
Certains contrats ou secteurs imposent des contributions additionnelles. La contribution CPF-CDD, fixée à 1 %, est due pour tout contrat à durée déterminée, afin de financer l'accès au compte personnel de formation pour ces publics spécifiques.
Certaines branches professionnelles, notamment dans le BTP ou le spectacle, ont négocié des accords prévoyant des contributions conventionnelles supplémentaires. Ces montants s'ajoutent au taux légal et sont collectés par l'Urssaf. Pour un dirigeant, considérer la formation comme un levier de développement est une stratégie efficace. En isolant ces investissements, vous créez un espace de croissance où les compétences se densifient et se protègent contre l'obsolescence technique, tout en optimisant le retour sur investissement des cotisations obligatoires. Une veille sur les évolutions des accords de branche permet de ne pas manquer des dispositifs de prise en charge avantageux.
Si vous employez des stagiaires, des apprentis ou des salariés en contrat de professionnalisation, les modalités d'exonération ou d'assiette réduite doivent être rigoureusement appliquées dans votre logiciel de paie, en conformité avec les consignes du Bulletin Officiel de la Sécurité Sociale (BOSS).
À 33 ans, je suis un pur produit de la culture « corporate » qui a décidé d’en briser les codes pour vous en livrer une lecture plus authentique. Diplômé d’une grande école de commerce, j’ai forgé mes premières armes pendant cinq ans au sein d’un cabinet de conseil du « Big Four », où j’ai appris la rigueur stratégique tout en observant de très près les dérives du jargon bureaucratique.