La « société au nom propre » désigne, dans le langage courant, l’exercice d’une activité en entreprise individuelle (EI). Il ne s’agit pas d’une société au sens juridique : il n’y a ni associé, ni capital social, ni personne morale distincte de l’entrepreneur. Ce statut permet de démarrer rapidement, mais son intérêt dépend du niveau de risque, des revenus prévus et du projet de développement.
Ce que recouvre réellement une société au nom propre
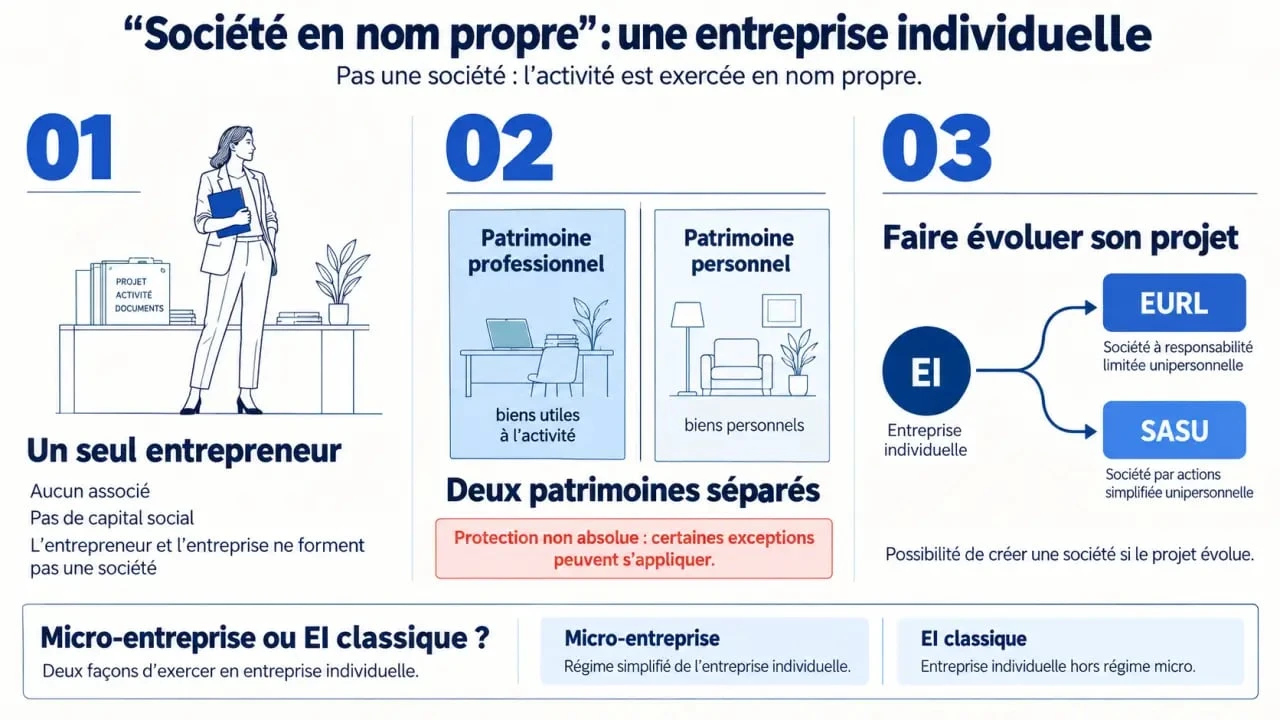
Dans une entreprise individuelle, l’entrepreneur et son activité relèvent d’une seule personne juridique. Il prend seul les décisions, signe les contrats et perçoit les bénéfices. Il n’y a donc ni statuts à rédiger, ni assemblée générale, ni dirigeant nommé par une société. Cette liberté de fonctionnement explique l’attrait de l’EI pour les freelances, artisans, commerçants et professions libérales qui se lancent seuls.
Quiz : L’Entreprise Individuelle
La micro-entreprise n’est pas une forme juridique concurrente de l’EI. C’est un régime fiscal et social simplifié de l’entreprise individuelle. Un micro-entrepreneur est donc bien un entrepreneur individuel, soumis à des règles allégées pour déclarer son activité et calculer ses charges, tant qu’il reste dans les seuils applicables.
Ce choix est loin d’être marginal. Selon l’INSEE, 63 % des entreprises créées en 2023 étaient des entreprises individuelles. Ce cadre répond particulièrement bien à un besoin simple : tester une activité ou facturer rapidement sans créer une structure sociétaire complète.
Les atouts immédiats, et les limites à anticiper
Une création légère et une gestion directe
L’entreprise individuelle ne nécessite aucun capital social. Les formalités sont centralisées sur le guichet unique de l’INPI et la création peut être réalisée en quelques jours. Les frais annoncés vont de 0 € pour une activité libérale à 25 € pour une activité commerciale. Au quotidien, l’entrepreneur ne partage ni son pouvoir de décision ni ses résultats. Il peut ajuster ses prix, ses offres et son organisation sans formalisme interne.
Cette gestion directe a toutefois une contrepartie : l’activité repose entièrement sur une seule personne. Une absence prolongée, une baisse de capacité de production ou un besoin de compétences complémentaires peuvent freiner l’entreprise plus vite que dans une structure accueillant des associés.
Une protection patrimoniale renforcée, mais pas absolue
Depuis la loi du 14 février 2022, les patrimoines professionnel et personnel de l’entrepreneur individuel sont séparés automatiquement. En principe, les créanciers professionnels ne peuvent donc poursuivre que les biens utiles à l’activité. Cette évolution rend l’EI plus protectrice qu’elle ne l’était auparavant.
Cette séparation ne dispense pas de vigilance. Une caution personnelle donnée à une banque, une fraude ou certains manquements graves peuvent exposer des biens personnels. Avant d’emprunter ou de signer un bail commercial, il faut identifier précisément les garanties demandées et éviter de les accepter comme une formalité sans portée.
Fiscalité et protection sociale : les chiffres à mettre en face de votre projet
Par défaut, le bénéfice de l’entreprise individuelle est imposé à l’impôt sur le revenu, dans la catégorie des BIC ou des BNC selon l’activité. Le bénéfice est intégré aux revenus du foyer fiscal, qu’il soit ou non laissé sur le compte professionnel. Ce fonctionnement peut devenir moins favorable lorsque les profits augmentent et font progresser le taux d’imposition du foyer.
L’entrepreneur individuel peut opter pour l’impôt sur les sociétés. Cette option est possible depuis 2022 et devient irrévocable après cinq ans. L’IS est fixé à 15 % jusqu’à 42 500 € de bénéfice, puis à 25 % au-delà. Une simulation est nécessaire : l’option peut permettre de conserver une partie du résultat dans l’activité, mais elle modifie aussi le traitement de la rémunération personnelle.
Sur le plan social, l’entrepreneur relève du régime des travailleurs non salariés. Les cotisations représentent environ 45 % du bénéfice. Elles financent notamment la maladie et la retraite, mais la protection sociale ne fonctionne pas comme celle d’un président de SASU assimilé salarié. Comparer uniquement le taux de cotisations serait trompeur. Il faut aussi examiner le niveau de couverture recherché, la rémunération nécessaire et le bénéfice attendu.
Micro-entreprise, EI classique, EURL ou SASU : choisir avec une grille concrète
Le bon statut ne se résume pas à la simplicité de création. Il faut confronter plusieurs contraintes réelles : volume de charges, besoin d’investir, risque de litige, possibilité d’accueillir un associé et niveau de revenus à vous verser. Une activité de conseil avec peu de dépenses n’appelle pas le même montage qu’un commerce avec stock, local et emprunt. C’est la combinaison de ces paramètres, et non le seul chiffre d’affaires, qui permet de choisir une structure cohérente.
| Situation | Statut souvent adapté | Point de vigilance |
|---|---|---|
| Tester une prestation avec peu de frais | Micro-entreprise | Les charges réelles ne sont pas déduites |
| Exercer seul avec des dépenses professionnelles importantes | EI au réel | Comptabilité plus structurée |
| Prévoir un associé ou organiser une cession | EURL ou SASU | Coût et formalisme de la société |
| Développer une activité avec investissements et bénéfices réinvestis | EI avec option IS ou société | Arbitrage fiscal à chiffrer |
En micro-entreprise, les plafonds de chiffre d’affaires sont de 203 100 € pour la vente et de 83 600 € pour les prestations de services en 2026. La franchise de TVA est fixée à 85 000 € pour la vente et à 37 500 € pour les services. Ces seuils ne doivent pas être confondus : rester sous le plafond de la micro-entreprise ne garantit pas de rester exonéré de TVA.
Créer aujourd’hui, évoluer demain sans subir son statut
Pour immatriculer une entreprise individuelle, préparez votre identité, l’adresse de l’activité, la description précise de l’objet exercé et, lorsque c’est nécessaire, les justificatifs de qualification ou d’autorisation. La déclaration s’effectue en ligne sur le guichet unique. Après l’immatriculation, mettez en place une organisation financière nette : compte dédié lorsque la règle l’impose, factures numérotées, suivi des encaissements et archivage des justificatifs.
L’EI n’est pas un choix définitif. Il est possible de poursuivre l’activité en société lorsque l’entrée d’un associé, la recherche de financement, une transmission ou une séparation plus nette des fonctions deviennent prioritaires. Ce passage doit toutefois se préparer. Le transfert des contrats, la fiscalité, la valorisation de l’activité et la continuité des assurances doivent être examinés avant de modifier la structure du projet.
L’entreprise individuelle convient donc bien à un démarrage autonome et lisible. Elle devient moins évidente lorsque l’activité génère des charges élevées, requiert des capitaux ou repose sur une ambition collective. Avant de choisir, établissez trois projections réalistes : lancement, rythme de croisière et croissance. Comparez ensuite le revenu net, les risques contractuels et les besoins de financement de chaque scénario.
À 33 ans, je suis un pur produit de la culture « corporate » qui a décidé d’en briser les codes pour vous en livrer une lecture plus authentique. Diplômé d’une grande école de commerce, j’ai forgé mes premières armes pendant cinq ans au sein d’un cabinet de conseil du « Big Four », où j’ai appris la rigueur stratégique tout en observant de très près les dérives du jargon bureaucratique.